Kochen statt Kleckern
21. September 2026
Wie Claudia Fleissner als Party-Pusherin die Gastro-Szene belebt
21. September 2026Kochen statt Kleckern
21. September 2026Wie Claudia Fleissner als Party-Pusherin die Gastro-Szene belebt
21. September 2026Finanzierung im Gastgewerbe
W
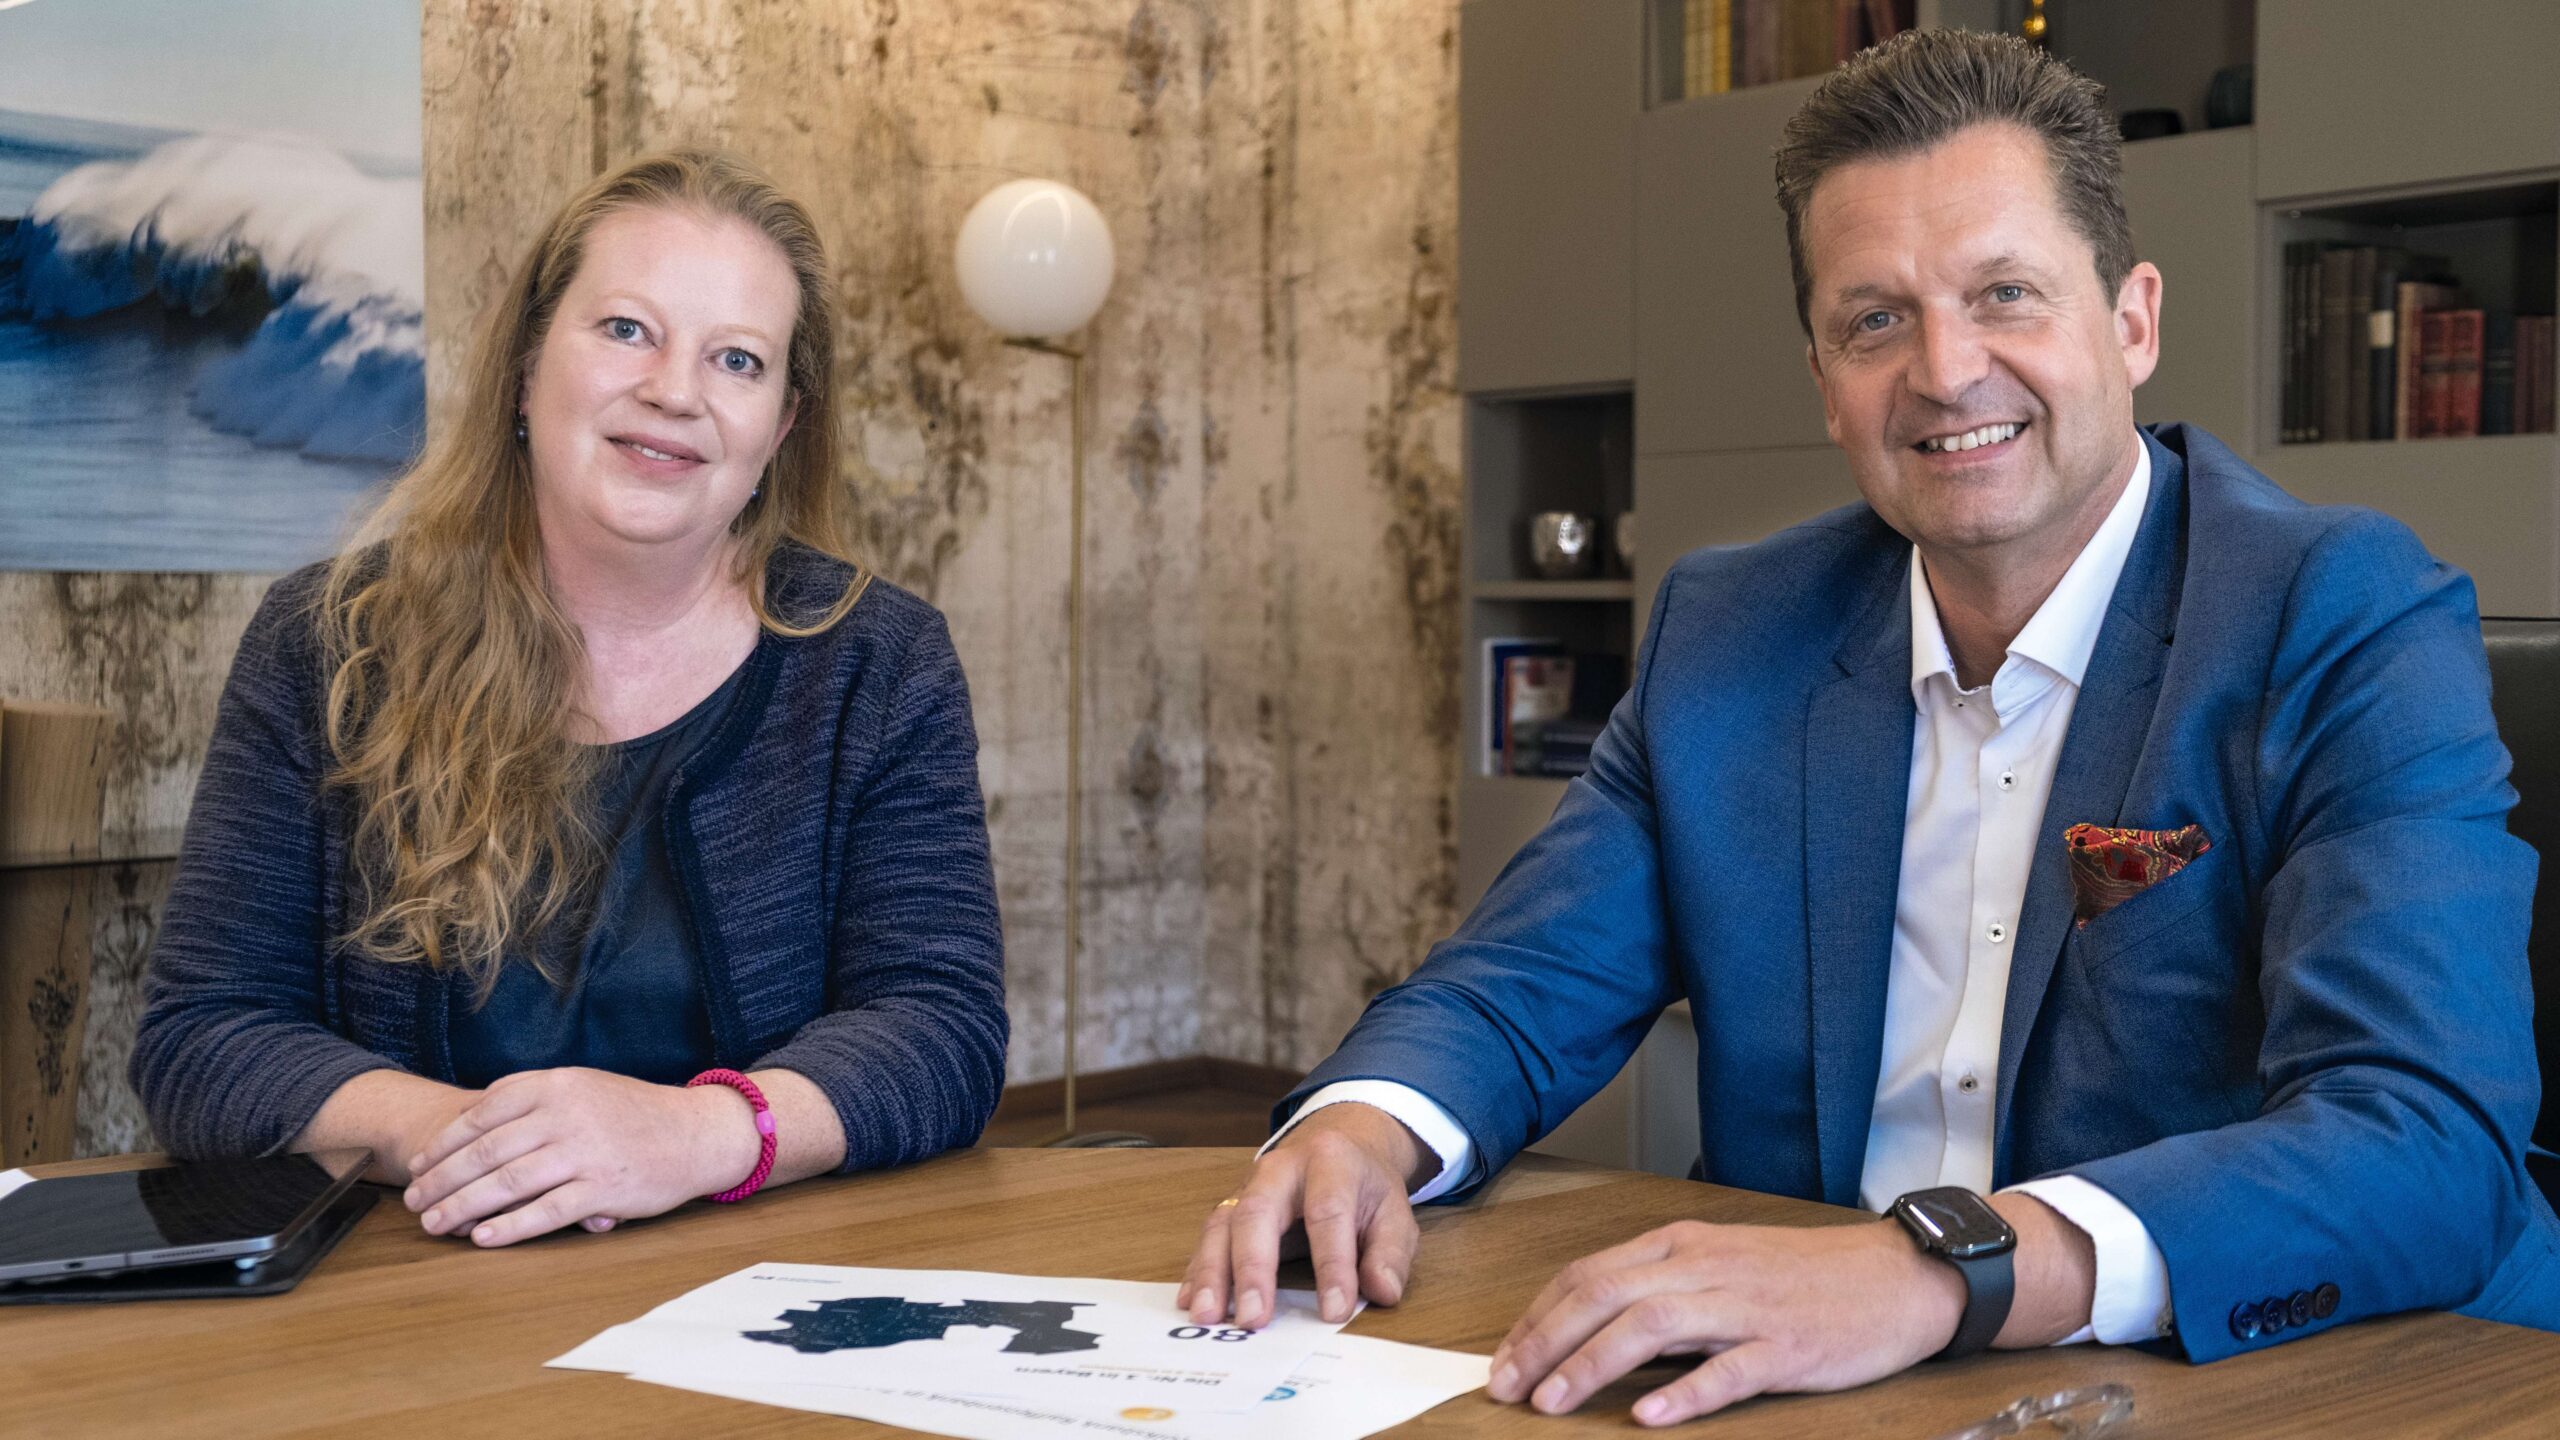
ie beurteilen Banken die wirtschaftliche Lage des Gastgewerbes? Worauf kommt es bei Finanzierungen heute wirklich an? Darüber sprach Annke Horn von der HOGA-Beratung mit Michael Mitterer, Vorstandsmitglied der meine Volksbank Raiffeisenbank eG. Im Interview erklärt er, welche Rolle Eigenkapital, Digitalisierung und Mitarbeiterbindung spielen – und warum am Ende vor allem die Unternehmerpersönlichkeit zählt.
Herr Mitterer, das Gastgewerbe ist für Bayern ein bedeutender Wirtschaftsfaktor. Wie beurteilen Sie die Branche derzeit aus Sicht Ihrer Bank?
Unsere Berater sind in der Region vor Ort, kennen die Betriebe und ihre Besonderheiten persönlich. Gerade diese Nähe erleichtert die Zusammenarbeit und ermöglicht Lösungen, die auf den einzelnen Betrieb zugeschnitten sind.
Seit Anfang des Jahres gilt die Sieben-Prozent-Mehrwertsteuer auf Speisen dauerhaft. Welche Auswirkungen hat das auf die Kreditwürdigkeit der Betriebe?
Die dauerhafte Entlastung ist grundsätzlich eine sehr gute Nachricht. Entscheidend ist aber, dass die zusätzliche Marge bewusst genutzt wird. Wer damit Eigenkapital stärkt, Liquidität aufbaut oder gezielt investiert, verbessert seine Bonität nachhaltig. Wird der finanzielle Spielraum dagegen einfach im Tagesgeschäft verbraucht, verpufft dieser Effekt. Unsere Empfehlung lautet deshalb: Die Entlastung strategisch einsetzen und als Chance für mehr Stabilität nutzen.
Wo liegen derzeit die größten Hürden, wenn ein Gastronom oder Hotelier eine Finanzierung beantragt?
Sicherheiten sind meist gar nicht das eigentliche Problem. Viel wichtiger sind ein überzeugendes Konzept und eine klare Investitionsstrategie. Unternehmer sollten genau wissen, welche Maßnahmen den größten Nutzen für ihren Betrieb bringen und worauf sie bewusst verzichten. Außerdem erleben wir immer wieder, dass die eigenen betriebswirtschaftlichen Zahlen nicht ausreichend bekannt sind. Wer seine Kosten, Erträge und Liquidität sicher erklären kann, geht deutlich besser vorbereitet in ein Finanzierungsgespräch.
Welche Faktoren entscheiden am Ende über eine Kreditzusage?
An erster Stelle steht für uns die Unternehmerpersönlichkeit. Wir möchten sehen, dass jemand Verantwortung übernimmt, seinen Betrieb kennt und einen klaren Plan verfolgt. Danach kommt die Ertragskraft des Unternehmens, anschließend das Eigenkapital. Erst dann spielen Sicherheiten eine Rolle. Natürlich hilft eine solide Eigenkapitalbasis – als grobe Faustregel sollte sie möglichst nicht unter 30 Prozent liegen –, aber entscheidend ist immer das Gesamtbild.
Viele Gastgeber investieren derzeit in Digitalisierung, Energieeffizienz oder Mitarbeiterbindung. Sind solche Maßnahmen aus Banksicht finanzierungswürdig?
Absolut. Digitalisierung verbessert nicht nur interne Abläufe, sondern trägt unmittelbar dazu bei, Auslastung und Vermarktung zu steigern. Ebenso wichtig sind Investitionen in Mitarbeitende. Ein motiviertes und gut qualifiziertes Team ist heute einer der wichtigsten Erfolgsfaktoren eines Betriebs. Deshalb unterstützen wir unsere Kunden nicht nur bei der Finanzierung, sondern beraten auch zu Fördermitteln und Möglichkeiten der Mitarbeiterbindung.
Spielt es für die Finanzierung eine Rolle, ob ein Betrieb im ländlichen Raum oder in einer touristischen Hochburg liegt?
Beides hat Vor- und Nachteile. Im ländlichen Raum befinden sich Immobilien häufig im Eigentum der Unternehmer. Das schafft Stabilität und eine starke Bindung an den Standort. Touris tische Hotspots bieten dagegen oft größere Umsatzchancen, gleichzeitig herrscht dort aber auch deutlich mehr Wettbewerb. Deshalb schauen wir nie nur auf den Standort, sondern immer auf das Gesamtkonzept und den Unternehmer dahinter.
Welche Rolle spielen Förderprogramme und Bürgschaften heute?
Eine sehr wichtige. Förderprogramme werden aus meiner Sicht noch immer zu selten genutzt. Gerade bei Investitionen in Digitalisierung, Innovation oder Energieeffizienz lassen sich attraktive Zuschüsse und Zinsvorteile erschließen. Bürgschaften können außerdem helfen, wenn beispielsweise Eigenkapital fehlt. Deshalb prüfen wir gemeinsam mit unseren Kunden, welche Programme im Einzelfall sinnvoll sind, und begleiten sie bei der Auswahl.
Was sind die häufigsten Fehler, die Gastgeber in Finanzierungsgesprächen machen?
Viele kommen erst dann zur Bank, wenn die Finanzierung bereits dringend benötigt wird. Besser ist es, frühzeitig das Gespräch zu suchen – idealerweise schon während der Planungsphase. Außerdem werden Investitionen manchmal zu optimistisch kalkuliert oder Prioritäten nicht klar gesetzt. Wer transparent kommuniziert, realistische Zahlen vorlegt und seinen Betrieb überzeugend erklären kann, hat deutlich bessere Chancen. Wenn es um Finanzierungsanfragen geht, dann tut sich die Bank leichter, wenn eine Machbarkeitsstudie der HOGA vorliegt.
Welche drei Empfehlungen geben Sie Gastgebern, um langfristig finanzierungsfähig zu bleiben?
Erstens braucht jeder Betrieb ein klares Konzept und ein Angebot, das Gäste nachhaltig begeistert. Zweitens sollten Unternehmer ihre betriebswirtschaftlichen Kennzahlen jederzeit im Griff haben. Und drittens lohnt es sich, konsequent in Mitarbeitende zu investieren. Gute Mitarbeiter sind heute einer der wichtigsten Wettbewerbsvorteile – und damit auch ein entscheidender Faktor für den langfristigen wirtschaftlichen Erfolg.
Zur Person
Michael Mitterer ist Mitglied des Vorstands der meine Volksbank Raiffeisenbank eG mit Sitz in Rosenheim und verantwortet als Marktvorstand den Bereich Firmenkundenmanagement und Vermögensmanagement sowie die Regionen Altötting-Burghausen, Mühldorf, Trostberg-Traunreut, Burg kirchen-Garching und Waldkraiburg. Seit 35 Jahren in der Bank, war er viele Jahre als Abteilungsdirektor für das gesamte Firmenkundengeschäft verantwortlich.


